1,2 Juta Investor Kabur dari Bursa: Kenapa Panik Menang
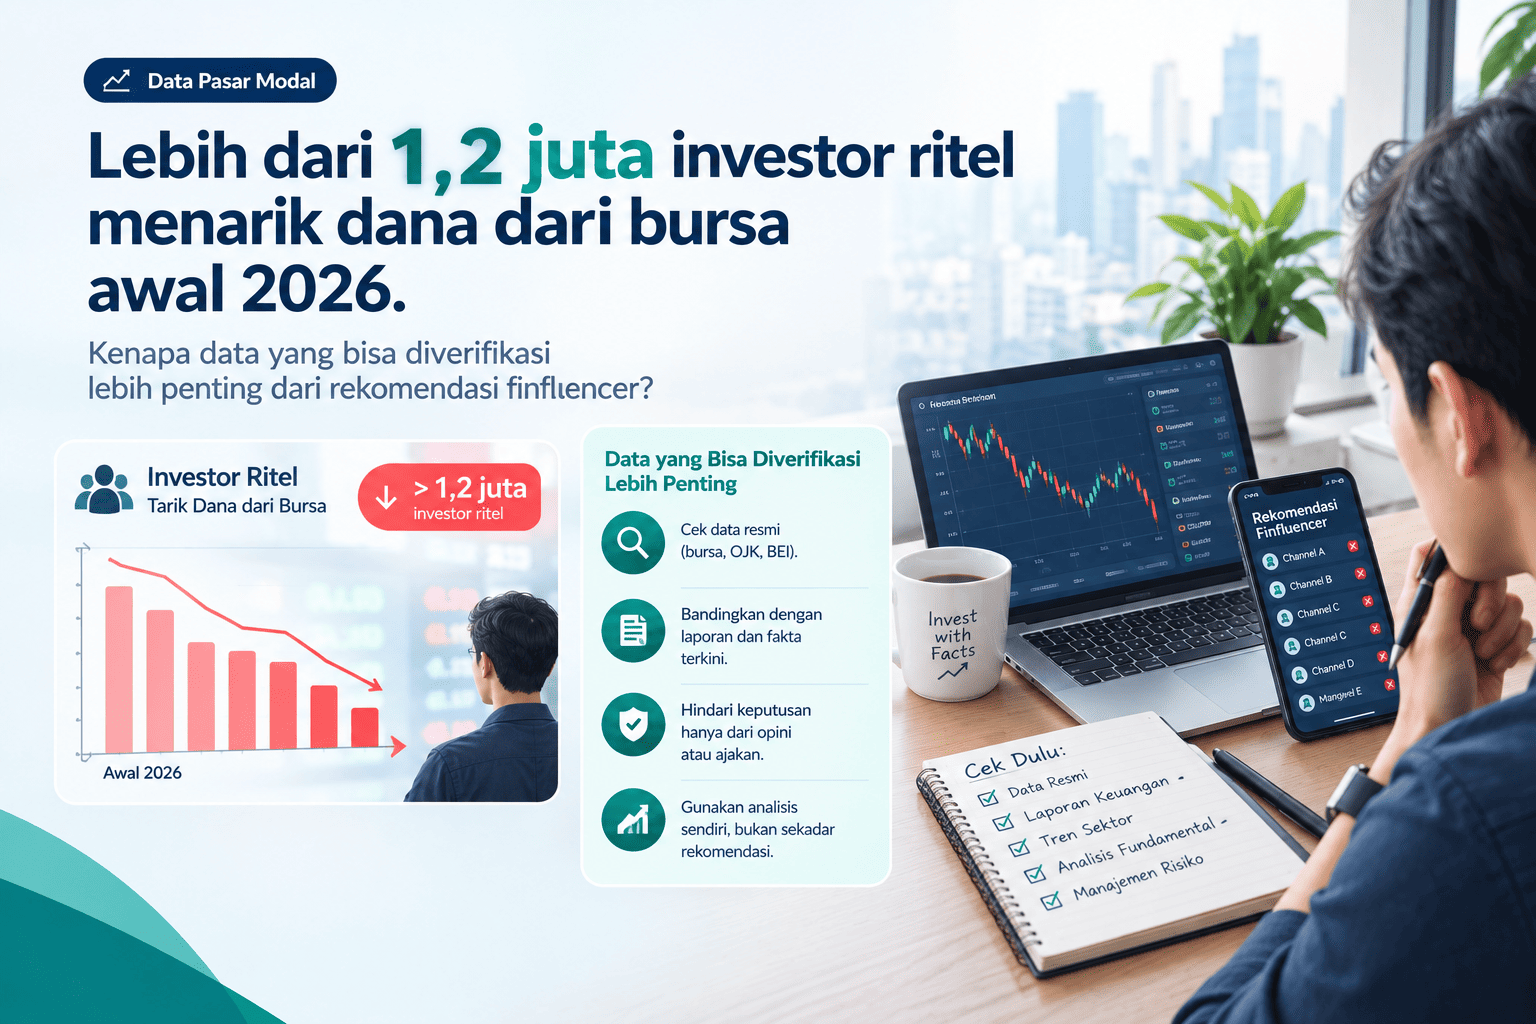
Lebih dari 1,2 juta investor ritel menarik dana dari pasar saham Indonesia sepanjang kuartal pertama 2026 — angka tertinggi dalam lima tahun terakhir, menurut laporan Herald ID. Pemicunya bukan cuma IHSG yang tertekan, tapi juga kepanikan yang menyebar lebih cepat lewat media sosial dibanding analisis berbasis data. Ketika harga sejumlah saham turun 20 sampai 40 persen dalam waktu singkat, narasi ketakutan di grup WhatsApp dan Telegram sering sampai ke investor jauh sebelum laporan keuangan atau data fundamentalnya sendiri.
Pola ini bukan hal baru, tapi tahun ini punya dua wajah yang saling memperkuat: investor ritel yang bereaksi emosional terhadap volatilitas, dan finfluencer yang memanfaatkan momentum itu untuk mendorong keputusan impulsif. Keduanya sama-sama melawan satu hal yang sebenarnya sederhana — data yang bisa diverifikasi, bukan rasa takut ketinggalan.
Kenapa Panik Selalu Lebih Cepat dari Analisis
Kompas mencatat investor ritel kerap bereaksi emosional terhadap volatilitas pasar — menjual saat harga jatuh, membeli saat euforia. Pola ini masuk akal secara psikologis: informasi yang memicu rasa takut menyebar lebih cepat daripada informasi yang butuh waktu untuk diverifikasi. Sebuah laporan keuangan butuh dibaca dan dihitung, sementara pesan “buruan jual, saham ini bakal ambruk” bisa dibagikan dalam satu ketukan.
Masalahnya, kecepatan bukan indikator kebenaran. Saham yang turun tajam kadang memang sedang bermasalah secara fundamental, tapi kadang cuma ikut terseret sentimen pasar yang akan pulih dalam hitungan minggu. Tanpa data pembanding — bagaimana kondisi fundamentalnya, bagaimana riwayat pergerakan serupa di masa lalu — investor ritel sulit membedakan dua situasi itu, dan akhirnya memilih opsi yang terasa paling aman secara emosional: ikut arus.
Ketika “Rekomendasi” Justru Jadi Sumber Masalah
Di tengah pola panik ini, finfluencer — content creator yang membahas topik keuangan di media sosial — sering mengisi kekosongan informasi dengan rekomendasi yang terdengar meyakinkan tapi tidak selalu berdasar. OJK mencatat sejumlah kasus nyata: seorang influencer pasar modal berinisial BVN dikenai denda administratif Rp5,35 miliar setelah terbukti memanipulasi harga saham lewat media sosial, dan kasus lain melibatkan korban yang membayar biaya membership jutaan rupiah untuk rekomendasi yang berujung rugi.
Menanggapi pola ini, OJK menerbitkan POJK Nomor 6 Tahun 2026 yang mengatur perilaku penyampai informasi sektor jasa keuangan — termasuk larangan menjanjikan keuntungan pasti dan kewajiban mengungkapkan komisi atau bayaran dari produk yang dipromosikan. Trenasia mencatat taktik umum yang dipakai untuk mendorong keputusan impulsif: framing “beli sekarang atau nyesel” yang sengaja memicu rasa takut ketinggalan sebelum pembaca sempat memverifikasi klaimnya sendiri.
Regulasi ini penting, tapi tidak menyelesaikan akar masalahnya bagi investor perorangan: bagaimana caranya memverifikasi sendiri sebuah klaim, tanpa bergantung pada kredibilitas orang yang menyampaikannya? Lima ketentuan kunci POJK 6/2026 dan cara memverifikasinya dibahas lebih detail terpisah.
Data yang Bisa Dipegang, Bukan Ramalan yang Meyakinkan
Perbedaan mendasar antara rekomendasi finfluencer dan analisis yang bisa dipertanggungjawabkan bukan soal siapa yang bicara, tapi apakah klaimnya bisa diuji ulang. Sebuah aturan penyaringan saham — misalnya “beli saat RSI oversold dan volume naik” — seharusnya bisa dijalankan pada data historis untuk melihat apakah aturan itu benar-benar menghasilkan keputusan yang lebih baik daripada menebak, atau hanya terdengar masuk akal tanpa pernah dibuktikan.
Prinsip inilah yang jadi dasar banyak alat bantu analisis berbasis data: bukan menjanjikan arah harga, tapi menyajikan skor, alasan, dan hasil pengujian historis — termasuk saat hasilnya belum meyakinkan. Kejujuran soal keterbatasan ini justru yang membedakan alat bantu keputusan dari sekadar rekomendasi yang terdengar percaya diri.
Studi Kasus: LAPAS, Alat yang Sengaja Menolak Memberi Sinyal
Salah satu contoh nyata pendekatan ini adalah LAPAS (Laboratorium Pesugihan Analisa Saham), aplikasi analisis saham pribadi yang dibangun Luthfi untuk kebutuhannya sendiri memantau 47 saham IDX pilihan. Nama “pesugihan” dipakai secara bercanda dan reflektif — alat ini justru menolak menjanjikan kekayaan instan, dan tidak pernah memberi sinyal beli/jual.
Dua fitur yang secara langsung menjawab pola FOMO di atas: kalkulator posisi berbasis risiko, yang menghitung jumlah lot dari batas rugi yang siap ditanggung — bukan dari seberapa yakin pada sebuah saham — dan jurnal keputusan, yang memotret kondisi saham saat entri sehingga bisa dievaluasi objektif setelah cukup banyak trade terkumpul, bukan diingat-ingat secara samar setelah untung atau rugi.
Yang lebih menarik: LAPAS punya fitur Uji Skor yang menjalankan ulang aturan penyaringannya sendiri pada data historis. Pengujian pertama pada data 47 saham menunjukkan skor gabungannya belum terbukti meningkatkan keputusan secara statistik — dan hasil itu ditampilkan apa adanya, bukan disembunyikan. Pendekatan ini adalah kebalikan langsung dari taktik “beli sekarang atau nyesel”: alih-alih meyakinkan pembaca lewat kepercayaan diri, alat ini secara sengaja menyatakan batas kemampuannya sendiri. Detail arsitektur teknisnya — termasuk bagaimana isolasi data multi-pengguna dan pagar konten AI-nya dibangun — didokumentasikan terpisah bagi yang penasaran dengan sisi tekniknya.
Bukan Soal Alat Tertentu, tapi Soal Kebiasaan
LAPAS sendiri adalah proyek pribadi, bukan produk publik yang bisa langsung dipakai siapa saja. Tapi prinsip di baliknya berlaku lepas dari alat apa pun yang dipakai: risiko dihitung sebelum keyakinan, klaim diuji sebelum dipercaya, dan keputusan dicatat supaya bisa dievaluasi — bukan diulang begitu saja karena “kemarin untung”. Mencatat keputusan di satu tempat yang konsisten, bukan tercecer di puluhan grup Telegram riset saham, adalah bagian penting dari kebiasaan ini.
Kebiasaan ini juga yang membedakan pendekatan digitalisasi yang membantu, dari sekadar tempelan teknologi. Sashindo Project membangun aplikasi web kustom dengan filosofi serupa: analisis alur kerja nyata dulu, baru sistemnya dirancang mengikuti kebutuhan itu — bukan sebaliknya. LAPAS adalah contoh penerapan filosofi itu untuk kebutuhan pribadi; pendekatan yang sama berlaku untuk sistem internal bisnis, pencatatan, atau dashboard pelaporan.
Yang Bisa Dilakukan Sebelum Ikut-ikutan Lagi
Beberapa langkah praktis yang tidak butuh aplikasi khusus untuk mulai diterapkan:
- Hitung risiko dulu, baru lihat peluangnya. Tentukan berapa rupiah yang siap hilang sebelum memutuskan berapa lot yang dibeli — bukan sebaliknya.
- Catat setiap keputusan. Sekadar catatan tanggal, alasan beli, dan target — cukup di spreadsheet sederhana — sudah membuat evaluasi jauh lebih objektif dibanding mengandalkan ingatan.
- Verifikasi sebelum percaya. Klaim “beli sekarang atau nyesel” adalah tanda untuk berhenti sejenak, bukan untuk bergegas. Cek data resminya sendiri, atau tunggu sampai tidak lagi terasa mendesak.
- Perhatikan siapa yang bicara dan kenapa. Sesuai POJK 6/2026, penyampai informasi keuangan wajib mengungkapkan bila mendapat komisi dari produk yang direkomendasikan — bila itu tidak diungkapkan, anggap sebagai sinyal peringatan.
Tidak ada alat atau aturan yang bisa menghilangkan risiko pasar saham sepenuhnya. Yang bisa diubah adalah kebiasaan mengambil keputusan — dari reaktif terhadap rasa takut ketinggalan, menjadi terukur berdasarkan data yang bisa diverifikasi sendiri.
Lebih dari 1,2 juta investor ritel menarik dana dari bursa awal 2026. Kenapa data yang bisa diverifikasi lebih penting dari rekomendasi finfluencer.
Pelayanan
Butuh website atau aplikasi?
Sashindo Project membangun company profile, aplikasi web, LMS, dan otomasi Google Apps Script sesuai kebutuhan bisnis Anda.
Lihat layananRelated Post
...ang pendek justru mengindikasikan lebih banyak yang pertama. Kesenjangan yang sama ini yang membuat [[1,2 juta investor ritel panik menarik dana dari bursa]] beberapa bulan setelah gelombang masuk ini terjadi —...
...ar-benar riset dan mana yang sekadar ikut arus rekomendasi orang lain — pola yang sama yang membuat...
...sosial, tapi tidak selalu bisa dipertanggungjawabkan penyampainya. Pola yang sama juga yang membuat [[1,2 juta investor ritel panik menarik dana dari bursa]] awal 2026 — kepanikan menyebar lebih cepat daripada verifikasi. Pertanyaannya bagi...